Copropriété
L'assurance des copropriétés est un sujet complexe. Pour bien le comprendre, il faut saisir toutes les opportunités de parfaire ses connaissances en la matière. Les liens, documents et outils ci-dessous sont des sources d’information complémentaires en lien avec la copropriété qui vous permettront d’être mieux outillé en la matière pour conseiller vos clients, les guider dans le choix des produits et les accompagner dans le cadre des réclamations.
Les informations présentées sur cette page concernent l’assurance des copropriétés divises.

Avant d’accepter un mandat en assurance des copropriétés, les agents, les courtiers et les experts en sinistre doivent s’assurer d’avoir les aptitudes et les connaissances pour conseiller adéquatement leurs clients1 et mener efficacement leurs dossiers, de la soumission à la réclamation.
Description des parties privatives / de l’unité de référence
Selon l’article 1070 du Code civil du Québec, le syndicat des copropriétaires doit tenir à la disposition des copropriétaires un registre comprenant notamment une description suffisamment précise de chaque partie privative (l’unité de référence).
Il ne vous appartient pas de réaliser cette description. Pour les nouvelles copropriétés, celle-ci est fournie au syndicat des copropriétaires par le promoteur immobilier.
Le Bureau d’assurance du Canada (BAC) propose un modèle que vous pouvez suggérer à vos clients pour les aider à réaliser cette tâche.
Obligatoire pour tous depuis 2018
La description des parties privatives est obligatoire pour toutes les copropriétés divises depuis 2018. Pour les copropriétés construites avant 2018, le syndicat doit également déjà avoir inclus au registre la description des parties privatives, car la date limite était fixée au 13 décembre 2020. Si le syndicat n’est pas conforme à cet égard, expliquez-lui qu’elle fait partie des divers documents dont vous avez besoin pour évaluer comme il faut les besoins de votre client afin de le conseiller adéquatement.
Son utilité
Cette description permet d’identifier les améliorations apportées par les copropriétaires au fil du temps, et vise à éviter toute confusion en cas de sinistre sur ce qui est couvert par l’assurance du syndicat (tout l’immeuble y compris les parties privatives dans leur état d’origine) et ce qui constitue une amélioration aux parties privatives (couverte par l’assurance du copropriétaire).
L’assurance du copropriétaire, souvent obligatoire en vertu de la déclaration de copropriété, couvrira les améliorations apportées à sa partie privative en comparaison avec son état d’origine. Attention, l’état d’origine est celui au moment de la publication de la déclaration de copropriété, et non au moment de l’achat de la copropriété par votre client. Les améliorations effectuées par les propriétaires précédents doivent donc être prises en compte dans le calcul du montant de couverture nécessaire.
Important
Agents et courtiers en assurance de dommages : vous devriez demander une copie de cette description à vos clients, syndicats ou copropriétaires, afin d’évaluer ou de réévaluer adéquatement leurs besoins et les protections requises.
Experts en sinistre : vous devriez également demander une copie de la description des parties privatives (ou la description de l’unité de référence) afin d’identifier les améliorations apportées par les copropriétaires qui ont donné une plus-value à l’unité. Ceci fait partie des documents nécessaires lors du traitement d’une réclamation en copropriété. Consultez la fiche-conseil à cet égard.
Assurance, garanties et coût de reconstruction
Selon l’article 1073 du Code civil du Québec, le syndicat souscrit des assurances pour l’ensemble de l’immeuble, incluant les parties privatives. Il doit maintenir une couverture d’assurance adéquate pour les risques courants, et prévoir une franchise raisonnable. Cette assurance vise l’immeuble dans son ensemble, mais exclut les améliorations apportées par les copropriétaires à leur partie privative. Le montant de la garantie doit être suffisant pour permettre la reconstruction complète de l’immeuble.
Évaluation tous les 5 ans du coût de reconstruction de la copropriété
Le syndicat des copropriétaires doit, au minimum tous les cinq ans, mandater un évaluateur membre de l’Ordre des évaluateurs agréés du Québec[2] pour obtenir une évaluation du coût de reconstruction de l’immeuble. La déclaration de copropriété peut toutefois prévoir que l’évaluation doit être faite à une fréquence plus rapprochée.
L’Ordre des évaluateurs agréés du Québec, en collaboration avec le BAC et la Chambre de l’assurance, a dressé la liste des éléments à inclure dans le cadre d’une évaluation pour fins d’assurance mandatée par un syndicat des copropriétaires. Demandez au syndicat une copie de cette évaluation. Si vous observez que certains éléments manquent au rapport d’évaluation, discutez avec les représentants du syndicat pour leur expliquer les exigences légales et les impacts potentiels de cette situation sur l’assurance du syndicat pour que celui-ci prenne une décision éclairée à cet égard, comme demander un ajustement à l’évaluation.syndicat.
Important
Vous pouvez expliquer à votre client que la valeur de reconstruction correspond au montant nécessaire pour reconstruire l’immeuble entier, incluant notamment les coûts de démolition, l’aménagement paysager, la mise aux normes, les frais d’honoraires professionnels, la main-d’œuvre et les taxes. Soulignez l’importance d’être adéquatement protégé en cas d’un sinistre majeur. Vous pouvez également lui expliquer la règle proportionnelle qui s’appliquerait en cas de perte partielle. Enfin, rappelez à votre client qu’un assureur pourrait refuser d’assurer le risque s’il constate que le syndicat ne prévoit pas de souscrire une assurance pour la pleine valeur de reconstruction.
Agents et courtiers, demandez une copie du rapport d’évaluation et conseillez votre client en lui faisant les recommandations appropriées en lien avec l’évaluation.
Experts en sinistre, l’évaluation du coût de reconstruction réalisée pour le syndicat pourrait contenir des informations utiles sur la catégorie du bâtiment, la qualité et le type des matériaux utilisés ou autres données relatives à la construction de l’immeuble, demandez-en une copie.
Protections obligatoires du syndicat des copropriétaires
Risques
Le Règlement établissant diverses mesures en matière d’assurance des copropriétés divises stipule que le contrat d’assurance de biens du syndicat couvre automatiquement les risques suivants, s’ils ne sont pas exclus par le contrat d’assurance : vol, incendie, foudre, tempête, grêle, explosion, fuites et débordements d’installations sanitaires et d’appareils raccordés aux conduites de distribution de l’eau à l’intérieur du bâtiment, grève, émeute ou mouvement populaire, impact d’un aéronef ou d’un véhicule, actes de vandalisme ou de malveillance.
Responsabilité des administrateurs
Le syndicat doit également souscrire une assurance couvrant sa propre responsabilité, celle des administrateurs, du gérant, et des officiers de l’assemblée des copropriétaires envers les tiers (ce qui vise principalement les copropriétaires eux-mêmes)[3].
Important
Agents et courtiers, vérifiez et, au besoin, proposez des ajustements aux protections prévues aux contrats de vos clients syndicats des copropriétaires.
Assurance des copropriétaires
Chaque copropriétaire doit souscrire une assurance responsabilité civile pour un montant minimal d’un million de dollars si l’immeuble comporte moins de 13 fractions et de deux millions de dollars s’il en comporte 13 ou plus[4]. Cette assurance responsabilité du copropriétaire ne couvre pas les mêmes risques que celle du syndicat.
Les copropriétaires peuvent toujours souscrire une police d’assurance couvrant la totalité de leur partie privative et non seulement les améliorations. Cette assurance peut alors faire double emploi avec celle du syndicat. Lorsqu’un copropriétaire souscrit personnellement une assurance pour un risque qui est assuré par le syndicat, l’assurance du syndicat agit en première ligne.[5]
Les sommes assumées par le syndicat pour la réparation d’un dommage doivent être réparties entre les copropriétaires, notamment lorsque les réparations sont non recevables par le contrat (absence ou insuffisance d’assurance) ou si le syndicat choisit de ne pas réclamer un sinistre.
Les copropriétaires peuvent aussi souscrire une assurance pour les protéger en cas d’insuffisance d’assurance du syndicat. La portion des dommages répartis entre les copropriétaires qui représente une absence ou une insuffisance d’assurance pourra alors être récupérée par le copropriétaire assuré, et ce, même si son unité n’est pas endommagée. Les franchises de la police d’assurance du syndicat ne sont généralement pas couvertes par ces garanties.
Important
Agents et courtiers : vous avez un rôle important à jouer pour informer les assurés des risques auxquels ils sont exposés, les garanties qui sont obligatoires ainsi que les protections disponibles, les exclusions et les limitations. En amont, vous devez poser toutes les questions nécessaires pour connaître les besoins de vos clients en vue de les conseiller adéquatement. D’ailleurs, si un assuré refuse un avenant, il vous incombe de lui expliquer les conséquences d’une telle décision et de tout noter au dossier.
Franchises du syndicat des copropriétaires : votre rôle-conseil
Vous n’êtes pas sans savoir que la franchise peut affecter de façon importante le coût de la prime d’assurance de votre client. Si la marge de négociation est mince pour déterminer le montant des franchises prévues au contrat de votre client, voici quatre points essentiels à garder en tête lors de la souscription ou du renouvellement des contrats des syndicats des copropriétaires.
1. L’historique de réclamations a un impact sur les montants des franchises. Encouragez le syndicat à sensibiliser les copropriétaires à l’importance d’entretenir adéquatement l’immeuble et leur unité. Suggérez une liste de mesures préventives pour réduire les risques de dommages, notamment des dommages par l’eau.
2. Les syndicats doivent détenir un fonds d’auto-assurance : informez votre client que plus la franchise est élevée, plus le montant du fonds d’auto-assurance du syndicat devra être élevé.
3. Le montant de la franchise constitue une charge commune répartie parmi l’ensemble des copropriétaires, selon leur quote-part, sauf notamment lorsque les dommages sont causés par la faute d’un copropriétaire et que le syndicat choisit de lui réclamer des dommages-intérêts.
4. Pour vérifier si la franchise est raisonnable, divisez-la par le nombre d’unités; vous pourrez établir le montant approximatif que devrait assumer chaque unité et comparer si ce coût s’apparente au montant que devrait habituellement payer un assuré en assurance habitation (environ de 500 $ à 1 000 $).
5. N’oubliez pas de documenter de façon détaillée vos échanges avec les administrateurs du syndicat pour en conserver une trace. Ceci vous permettra de respecter vos obligations déontologiques et de protéger votre responsabilité professionnelle.
Pour en savoir davantage, lisez l’article : Le point sur les franchises du syndicat de copropriété
Fonds d’auto-assurance
Le syndicat a l’obligation de constituer un fonds d’auto-assurance[6] liquide et disponible à court terme affecté au paiement des franchises et des réparations des biens du syndicat lorsque le fonds de prévoyance ou l’indemnité d’assurance ne peuvent y pourvoir.
Ce fonds doit être en mesure de couvrir la franchise la plus élevée prévue au contrat d’assurance du syndicat, à l’exception de la franchise prévue pour les protections tremblement de terre ou inondations, si celles-ci sont incluses au contrat[7].
Et si le syndicat a eu besoin d’utiliser le fonds pour payer une franchise au cours de l’année, il devra prévoir de le renflouer au prochain budget.
Calcul du montant
Lorsqu’il établit le budget annuel, le syndicat détermine la contribution des copropriétaires au fonds d’auto-assurance, celle du fonds de prévoyance et fixe les charges communes.
Comme l’explique le Regroupement des gestionnaires et copropriétaires du Québec (RGCQ), le calcul du montant à verser au fonds d’auto-assurance dépend de deux éléments :
- Le montant déjà accumulé dans le fonds
- Le montant de la franchise la plus élevée prévue aux assurances du syndicat
« La logique est assez simple : on verse au moins la moitié de la plus haute franchise lorsque le fonds est peu capitalisé, puis on complète ce qui manque pour atteindre le montant de la franchise. Une fois ce montant atteint, il n’y a plus de contribution minimale à verser », indique le RGCQ.
Voici un exemple illustrant concrètement la règle.
Franchise la plus élevée au contrat (outre celles pour le tremblement de terre et inondation) : 100 000 $
Montant du fonds d’auto-assurance au début de l’année de référence du budget : 0 $
Contribution minimale annuelle (la moitié de la franchise) : 50 000 $
Dans cet exemple précis, le syndicat doit prévoir la capitalisation du fonds sur deux ans.
Autres exemples :
- Si le fonds contient plus de 50 000 $, mais moins de 100 000 $, il faut verser sur un an ce qui manque pour atteindre le montant de la franchise. Par exemple, si le fonds contient 75 000 $, la contribution minimale sera de 25 000 $
- Si le fonds contient exactement 50 000 $, la contribution minimale annuelle demeure de 50 000 $, puisque la première règle s’applique tant que le fonds ne dépasse pas la moitié de la franchise. Le fonds passera donc directement de 50 000 $ à 100 000 $ en un seul budget.
| Montant détenu dans le fonds d’auto-assurance | Montant à cotiser pendant l’année financière |
|---|---|
| 50 % ou moins de la plus haute franchise * | 50 % de la plus haute franchise |
| Plus de 50 % de la plus haute franchise * | Différence entre la capitalisation du fonds et le montant de la plus haute franchise |
| Égale ou supérieure à la plus haute franchise * | Pas d’obligation de cotiser |
Notez cependant que le syndicat peut choisir de plafonner la capitalisation du fonds d’auto-assurance à 100 000 $[8].
Assurez-vous d’informer vos clients du montant de la franchise qu’ils devront verser au fonds d’auto-assurance.
Carnet d’entretien et fonds de prévoyance
Les articles 1070.2 et 1071 du Code civil du Québec imposent l’obligation au syndicat d’obtenir un carnet d’entretien et une étude du fonds de prévoyance par un professionnel au moins tous les 5 ans.
Le carnet d’entretien est produit par un spécialiste dûment habilité par le Règlement établissant diverses règles en matière de copropriété divise. Il établit, entre autres, le calendrier sur 25 ans des réparations majeures et des remplacements à effectuer sur les parties, les matériaux, les appareils et des équipements sous la responsabilité du syndicat.
L’étude du fonds de prévoyance, réalisée par un professionnel, est basée sur le carnet d’entretien. Elle démontre la capacité financière du syndicat pour entretenir les parties communes au bâtiment pour les 25 prochaines années et la contribution annuelle des copropriétaires au fonds de prévoyance est fixée sur la base de cette étude.
Pour en savoir plus sur le carnet d’entretien et le fonds de prévoyance en plus de leurs liens avec votre pratique professionnelle, consultez l’article Copropriété : carnet d’entretien, attestation du syndicat et rôle-conseil.
Attestation du syndicat
L’attestation est un portrait de l’état du bâtiment et de la situation financière, assurantielle, juridique et administrative du syndicat. Elle doit être fournie dans un délai de 15 jours à la demande d’un copropriétaire et seulement aux fins d’une transaction immobilière. Elle est obligatoire en vertu de l’article 1068.1 du Code civil du Québec.
Elle contient entre autres les renseignements suivants :
- Les montants des fonds de prévoyance et d’auto-assurance;
- Le montant de la plus haute franchise prévue au contrat d’assurance;
- Une description sommaire des :
- sinistres ayant affecté la partie privative faisant l’objet de la vente ou les parties communes au cours des cinq dernières années;
- litiges en cours faisant l’objet d’une procédure devant un tribunal et auxquels le syndicat est partie;
- inspections ou expertises réalisées à l’initiative du syndicat au cours des cinq dernières années et qui ont porté sur l’état général de l’immeuble ou de l’une de ses principales composantes;
- réparations majeures et remplacements effectués sur les parties communes ainsi que leur coût au cours des cinq dernières années et celles prévues pour les 10 années à venir.
Pour en savoir plus sur l’attestation du syndicat et pourquoi elle peut vous être utile dans votre pratique professionnelle, consultez l’article Copropriété : carnet d’entretien, attestation du syndicat et rôle-conseil.
Réclamer ou pas
Même si un sinistre est couvert par le contrat d’assurance du syndicat, certains syndicats choisissent de ne pas réclamer d’indemnisation à leur assureur pour diverses raisons (montant des dommages avoisinant la franchise, multiples réclamations, etc.).
Il est possible que le conseil d’administration du syndicat communique avec vous, agent ou courtier, pour savoir s’ils doivent réclamer ou pas. Vous pourrez alors expliquer au syndicat ses obligations ainsi que les avantages et les inconvénients de chaque option.
Important : que le syndicat choisisse de réclamer ou non, il doit déclarer le sinistre à l’assureur, dès qu’il en a connaissance, si le sinistre entre dans le cadre des garanties de son contrat d’assurance[9].
Si toutefois le syndicat choisit de ne pas réclamer pour un sinistre pour lequel il aurait normalement été couvert, il doit tout de même voir aux réparations des biens assurés[10]. Par conséquent, le syndicat devra faire effectuer les travaux de réparation, mis à part ceux liés aux améliorations apportées aux parties privatives. De plus, ce montant assumé par le syndicat pour la réparation des dommages devra ensuite être réparti entre l’ensemble des copropriétaires, en charges communes, selon leur quote-part[11]. Voir la section « Recours contre un copropriétaire » pour en savoir davantage sur les recours du syndicat auprès d’un copropriétaire considéré comme responsable des dommages.
Lors d’un sinistre : rôle de l’expert
Même si un dégât d’eau survient uniquement dans une unité parmi les quinze qu’abrite un immeuble, la réclamation doit s’effectuer par le biais de l’assurance du syndicat[12]
L’expert en sinistre doit notamment intervenir rapidement pour enquêter sur le sinistre, en identifier la cause et l’origine, évaluer l’étendue des dommages et identifier les parties concernées afin d’appliquer adéquatement les règles propres à la copropriété divise.
La Chambre propose une Fiche-conseil en matière de copropriété pour aider les experts en sinistre à remplir leurs obligations professionnelles dans le cadre du règlement de sinistres en copropriété divise.
Recours contre un copropriétaire?
Le syndicat peut-il exiger qu’un copropriétaire, considéré comme responsable des dommages, rembourse le montant assumé par le syndicat pour réparer les dommages?
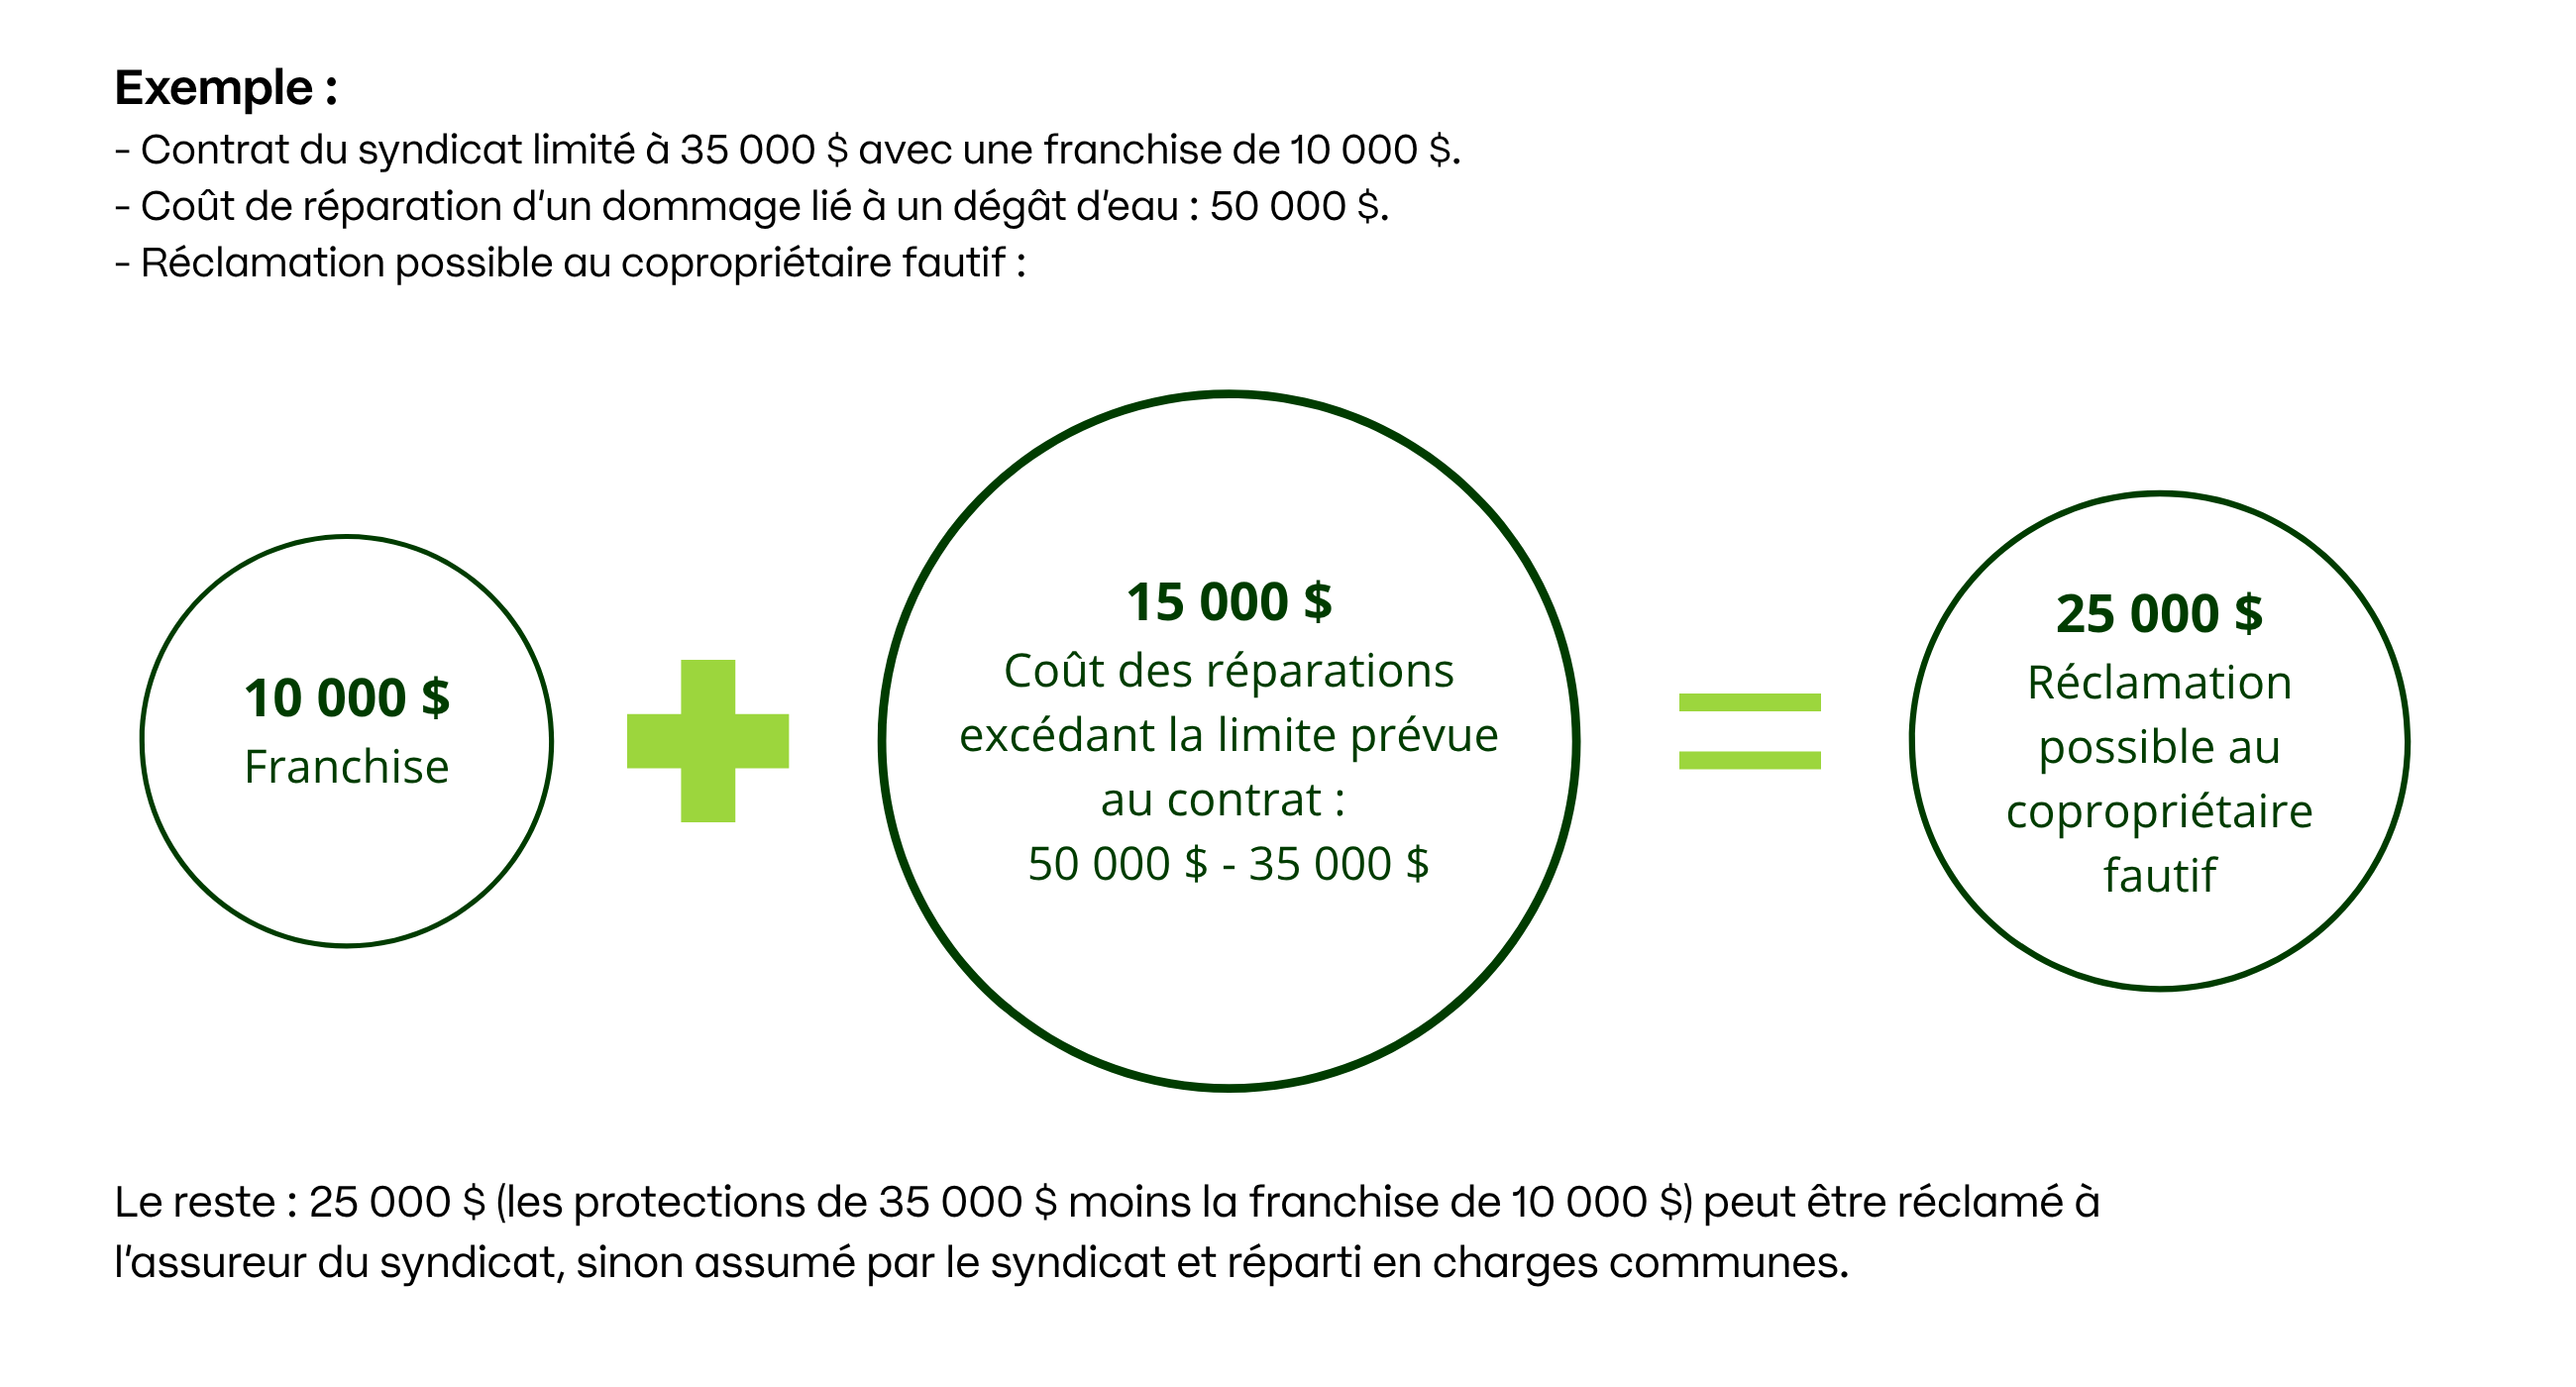
Le syndicat peut seulement réclamer à un copropriétaire les dommages-intérêts résultant de sa faute, notamment en ce qui concerne le montant de la franchise ou la portion des dommages qui excède ou qui n’est pas couverte par la garantie.
Dans ce cas, le copropriétaire peut être tenu de réparer le préjudice causé par sa faute, par le fait ou la faute d’une personne dont il répond (par exemple, son enfant) ou par le fait d’un bien sous sa garde (par exemple, un électroménager), selon ce que prévoit la déclaration de copropriété [13].
Il en va de même pour le recours subrogatoire des assureurs : ils ne peuvent être subrogés dans les droits de l’une des personnes suivantes pour en poursuivre une autre:
- le syndicat
- un copropriétaire
- une personne qui fait partie de la maison d’un copropriétaire ((ce qui n’inclut pas un locataire), ou
- une personne à l’égard de laquelle le syndicat est tenu de souscrire une assurance couvrant la responsabilité (les administrateurs, le gérant, les officiers d’assemblée))[14].
Concrètement, même lorsqu’un copropriétaire ou une autre personne visée est responsable d’un dommage, l’assureur ne peut généralement pas exercer contre elle un recours subrogatoire. Cette limitation vise l’assureur et ne doit pas être confondue avec les recours que le syndicat peut lui-même exercer dans les situations prévues par la loi et la déclaration de copropriété.
La loi prévoit toutefois des exceptions lorsque le préjudice est corporel ou moral, ou lorsqu’il résulte d’une faute intentionnelle ou d’une faute lourde.
Les experts en sinistre doivent faire preuve d’équité et d’objectivité dans leur enquête. Leur rôle consiste à recueillir, analyser et consigner l’ensemble des faits pertinents entourant le sinistre.
Lorsque l’enquête révèle des éléments pouvant démontrer une faute lourde ou intentionnelle, ceux-ci doivent être adéquatement documentés au dossier afin de soutenir l’analyse de la réclamation et, le cas échéant, l’exercice des recours prévus par la loi.
 N’hésitez pas à communiquer avec la Chambre de l’assurance à info@chambreassurance.ca pour toute question sur votre pratique professionnelle.
[1] Article 17 du Code de déontologie des représentants en assurance de dommages et article 26 du Code de déontologie des experts en sinistre.
[2] Article 3 du Règlement établissant diverses mesures en matière d’assurance des copropriétés divises.
[3] Article 1073 du Code civil du Québec.
[4] Article 1 Règlement établissant diverses mesures en matière d’assurance des copropriétés divises.
[5] Article 1074.3 du Code civil du Québec.
[6] Article 1071.1 du Code civil du Québec.
[7] Article 2 du Règlement établissant diverses mesures en matière d’assurance des copropriétés divises.
[8] Article 2 du Règlement établissant diverses mesures en matière d’assurance des copropriétés divises.
[9] Article 2470 du Code civil du Québec.
[10] Article 1074.1 du Code civil du Québec.
[11] Article 1074.2 du Code civil du Québec.
[12] Article 1073 du Code civil du Québec.
Ces articles pourraient vous intéresser
Pagination